Pełna wygrana w sprawie polisolokaty – produkt „PARETO II”
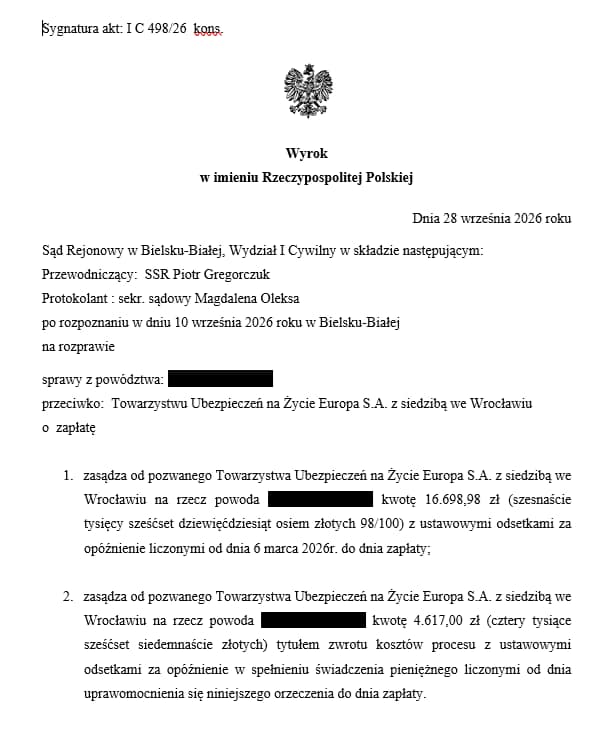
Sąd Rejonowy w Bielsku-Białej wyrokiem z 28 września 2026 r. uwzględnił w całości powództwo naszego Klienta przeciwko Towarzystwu Ubezpieczeń na Życie Europa S.A. Sprawa dotyczyła produktu inwestycyjno-ubezpieczeniowego o nazwie „PARETO II”.
Stosunek ubezpieczeniowy – w całości nieważny
Jak wynika z ustnych motywów rozstrzygnięcia, w ocenie Sądu umowa była sprzeczna z zasadami współżycia społecznego. Klient, przystępując do produktu jako konsument, nie otrzymał informacji pozwalających mu zrozumieć, od czego będzie zależała wycena jednostek uczestnictwa i wartość jego inwestycji. Takie informacje nie znalazły się również w treści warunków ubezpieczenia i regulaminu UFK.
Sąd zwrócił uwagę na konstrukcję produktu oraz sposób wyceny instrumentów, w które inwestowano środki. W ustnych motywach odniósł się także do powiązań między podmiotami uczestniczącymi w oferowaniu produktu. Ocenił, że ryzyko ponoszone przez konsumenta było niewspółmierne do korzyści, których mógł oczekiwać: przez lata wartość jednostek uczestnictwa nie przekroczyła wartości nominalnej, a ochrona ubezpieczeniowa pozostawała na minimalnym poziomie.
Istotne było również to, że produkt przedstawiano jako inwestycję, podczas gdy przewidziany w nim zwrot – i to na poziomie niecałych 90% wpłaconych środków – miał nastąpić dopiero po wielu latach. Zdaniem Sądu tak ukształtowana umowa nie respektuje należycie praw konsumenta.
Skutek nieważności – zwrot dochodzonej kwoty
Powód dochodził zwrotu świadczeń na podstawie przepisów o bezpodstawnym wzbogaceniu i świadczeniu nienależnym. Sąd uznał badany stosunek ubezpieczeniowy za nieważny w całości i od samego początku (ze skutkiem ex tunc). Tym samym Sąd zasądził na rzecz naszego Klienta całą kwotę objętą pozwem wraz z odsetkami ustawowymi za opóźnienie oraz zwrotem kosztów procesu.
Jeżeli przystąpili Państwo do grupowego ubezpieczenia odnoszącego się do produktu „PARETO II”, analiza dokumentacji ubezpieczeniowej może pomóc ustalić, jakich roszczeń mogą Państwo dochodzić wobec ubezpieczyciela. Każda sprawa wymaga oceny warunków konkretnej umowy i historii wpłat.